ЧАСТЬ IV. ЭКОНОМИКА ОБЫЧНОЙ ЖИЗНИ
Финансы: экономика недостаточности
Глава 16 из 20 · 28 мин чтения
Разделы главы · 12
- Идея
- Часть 1. Почему квартира стала недосягаемой: смена условий, а не поколение лентяев
- Часть 2. Кредитная кабала: механика и психология
- Часть 3. План выхода: погашение и профилактика
- Часть 4. Жить по доходам: сокращение расходов без аскезы
- Часть 5. Быстрые деньги: две истории с одинаковым концом
- Часть 6. Работа и призвание: карьера как сдвигающаяся планка
- Работа, власть и корпоративная семья
- Эффект невозвратных затрат: почему трудно выйти из плохого
- Почему это ценно
- Деньги и счастье: что честно говорят данные
- Практика недели
Деньги входят в обычную жизнь без музыки. Утром списывается аренда, днём приходит уведомление о минимальном платеже, вечером взгляд цепляется за ежемесячный платёж на экране, пока полная цена остаётся за ним: «всего столько-то в месяц», почти пустяк. Между этими короткими сообщениями помещаются жильё, работа, долг, надежда быстро всё исправить и старый вопрос, сколько счастья вообще можно купить за деньги.
Эта глава — обо всём маршруте. Сначала мы посмотрим на условия, в которых отъезжает жилищная планка; затем — на механику долга и рассрочки, способы разложить уже набранный долг на обозримые строки, повседневные расходы без показательной аскезы и обещания короткой дороги к большим деньгам. В конце останется честно разделить две кассы: что деньги действительно решают и что не начинает им подчиняться даже после оплаты.
Денежные установки, доставшиеся от семьи — «запас карман не тянет», «деньги — зло», «стабильность любой ценой», — разобраны в поколенческой памяти главы 2. Там было их происхождение; здесь будет механика. Иногда чужой голос звучит особенно убедительно именно потому, что говорит языком банковского приложения.
Черта главы. Это образовательная рамка, а не финансовый совет или персональная рекомендация: ни одна цифра здесь не рассчитана под твою ситуацию. Глава показывает устройство инструментов и предлагает вопросы к ним. Решения о конкретном долге, ставке и договоре принимаются с их условиями на руках, а при необходимости — со специалистом.
Идея
До сих пор мы разбирали давление культуры — фразы, витрины, ожидания. Но у чувства «я не справляюсь» бывает вполне материальный этаж: объявление о квартире, сумма первоначального взноса и зарплата, которая за тот же месяц стала только на месяц старше. Здесь особенно легко принять движение рынка за собственную неподвижность.
Экономические условия различаются между странами, периодами и когортами; к одной границе между «нынешним» и родительским поколением они не сводятся. Доступность жилья зависит, среди прочего, от соотношения цен и доходов, ставок и места. Эти условия могут объяснять часть трудности, но не выносят вердикт отдельной покупке и не отменяют личных факторов. Они лишь возвращают в кадр то, что стыд обычно обрезает.
Часть 1. Почему квартира стала недосягаемой: смена условий, а не поколение лентяев
За семейным столом разговор о жилье сворачивает к маленькой картонной чашке. «А кофе навынос?» — спрашивает кто-нибудь, и огромная задача на минуту становится уютно бытовой. Совет «просто меньше кофе» работает примерно как предложение вычерпать море кружкой: технически действие происходит, стратегически море не в курсе. Это не значит, что мелкие траты не считаются. Это значит, что сначала стоит проверить масштаб величин, которые сравниваются.
Доступность жилья. Доступность жилья нужно сравнивать по конкретной стране, периоду и показателю; без них числовая кривая вводит в заблуждение.
Разные условия под одним названием. Спор «раньше умели работать, а сейчас нет» держится на молчаливом допущении: экономика была той же, изменились только люди. Это допущение удобно — оно помещается в одну реплику за столом, — но его стоит проверить. Соотношение цены жилья и дохода, доступность кредита, стабильность занятости, инфляция, требования к образованию и число лет до входа в профессию в разных поколениях складывались по-разному и не всегда в одну сторону. Сравнивать имеет смысл конкретную страну и конкретный период, а не туманные «раньше» и «сейчас».
Практический вред допущения не только в исторической неточности, но и в выводе, который из неё вырастает. Если условия те же, отставание можно объяснить одним усилием. Дальше вступает знакомый чужой голос: работай больше, соглашайся на меньшее, потерпи ради перспектив — правда, перспективы почему-то не описаны ни числом, ни сроком. Это долженствование из главы 2, только теперь оно пришло в пиджаке экономиста.
Прежде чем принимать вину за отставание, можно вернуть на стол исходные данные: от чего именно ты отстаёшь, по какому показателю, в какой стране и в какой период? Иногда после этого планка не становится ближе. Зато перестаёт притворяться мерой характера.
Первый вывод главы: сравнение с родительской траекторией имеет смысл только после проверки страны, периода, цен, доходов и условий кредита; различия возможны, но не одинаковы везде.
Часть 2. Кредитная кабала: механика и психология
У долга есть особая акустика. Общая сумма звучит тяжело, а минимальный платёж — почти вежливо: столько-то до такого-то числа, спасибо, что вы с нами. В этой главе кредит рассматривается как инструмент; риск «кабалы» зависит от ставки, платежа, дохода и условий договора, а не от недоказанной конструкции под универсальные слабости психики. Поэтому сначала разберём шестерёнки, не назначая им тайных намерений.
Механика:
- Минимальный платёж. Он делает ближайший месяц обозримым, но сам по себе ещё ничего не говорит о длине всего маршрута. Доля процентов и скорость снижения долга зависят от ставки и формулы платежа; в раскрытом примере основной долг уменьшается медленно, но не «почти не меняется».
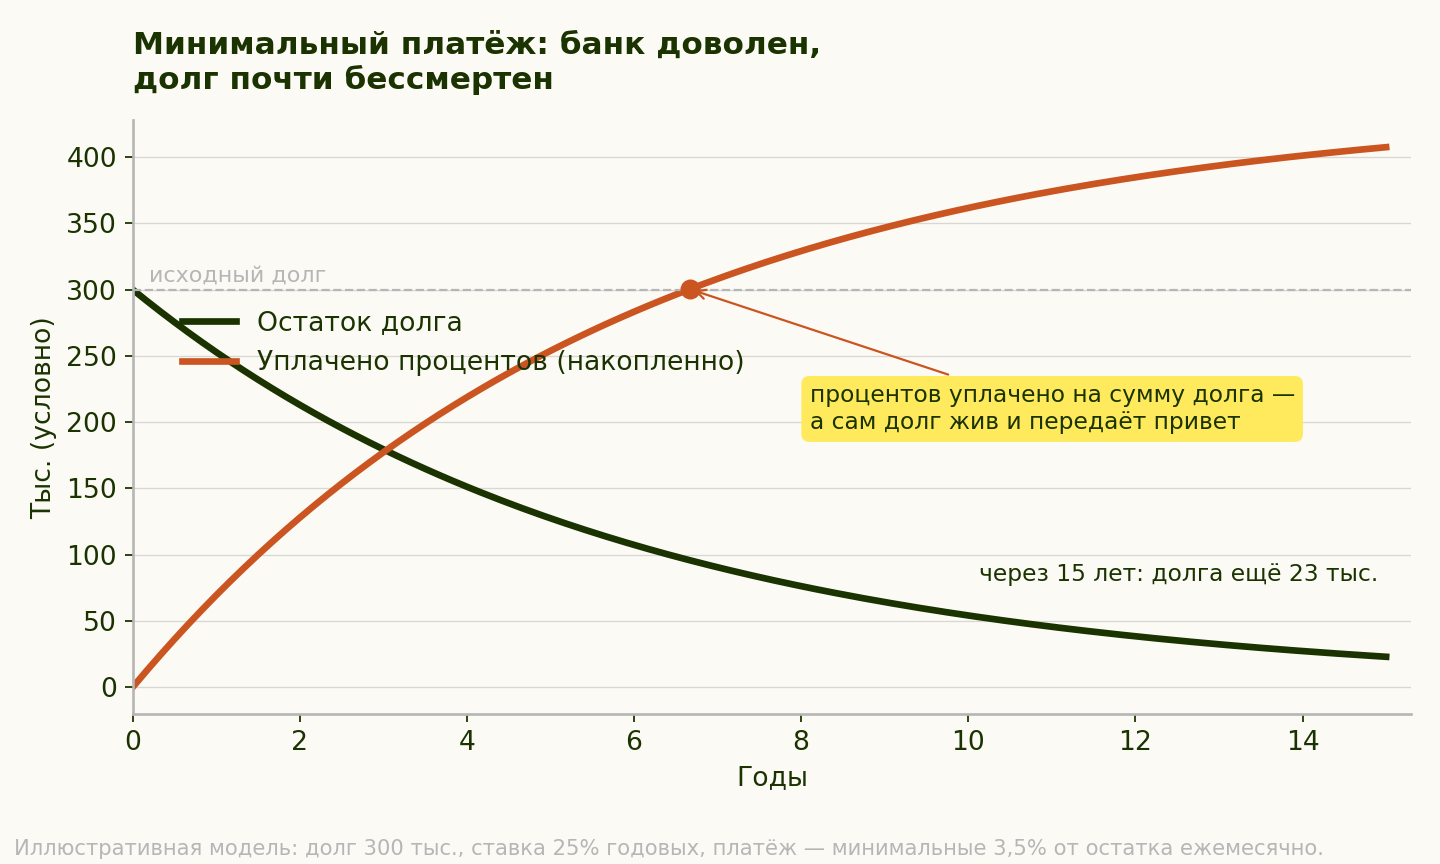
B₀=300 000; r=0,25/12; Jₘ=rBₘ₋₁; Mₘ=0,035Bₘ₋₁; Bₘ=Bₘ₋₁+Jₘ−Mₘ; база — остаток на начало месяца; 180 месяцев; без покупок, комиссий, штрафов и минимального фиксированного платежа. На 80-м месяце накопленные проценты впервые превышают исходные 300 000: 300 282,56; после платежа остаётся 95 807,86 долга. Через 15 лет: остаток 23 001,23; проценты 407 351,14; платежи 684 349,91.
- Сложный процент против тебя. Эта формула звучит эффектно, но требует оговорки. Проценты капитализируются только в том случае, если договор и платёж оставляют их в балансе; долг не растёт «сам» при любом графике. У договора, в отличие от страшной метафоры, есть конкретные строки.
- Рефинансирование как петля. Новый платёж может выглядеть легче уже на первом экране. Но меньшая ежемесячная сумма иногда оказывается результатом более долгого срока; сравнивать нужно ставку, срок, комиссии и общую сумму, а не платёж отдельно. Ближайшая ступень и вся лестница — разные предметы учёта.
Психология восприятия платежа:
- Скидка на будущее. Отложенный первый платёж меняет не арифметику, а момент, в который она становится ощутимой. Одна и та же сумма может казаться меньше, когда отодвинута дальше. Это Обесценивание отдалённых последствий в пользу ближайших: одна и та же сумма ощущается тем меньше, чем дальше она отодвинута.. На экране остаётся покупка, а счёт уходит за край видимого месяца.
- Обезболивание оплаты. В некоторых исследованиях безналичная оплата сопровождается меньшей заметностью затрат или иными реакциями, чем наличные; эффект зависит от способа оплаты, человека и ситуации. Менее заметная оплата иногда связана с большими расходами, но правило «чем незаметнее, тем больше» не работает универсально. Исследования находят различия в реакции на способы оплаты, однако не показывают, что именно этот эффект был намеренно положен в основу дизайна бесшовных покупок.
- Гиперболическое дисконтирование. Здесь нельзя опираться на отчёт FTC для оценки силы эффекта: он документирует скрытые сборы и другие паттерны, но не измеряет, насколько человек переоценивает «сейчас». Название механизма не освобождает от границ источника.
- Первое названное число задаёт точку отсчёта для всех последующих оценок; дальше сделка сравнивается с ним, а не с полной суммой.. «990» становится первой суммой, которую видит покупатель. Итог появляется позднее, если появляется, и внутренний разговор уже начат с меньшего числа.
- Дробление цены. Дробление на платежи может сделать полную сумму менее заметной; это не означает, что ощущение большой траты исчезает у всех. Витрина режет цену на аккуратные ломтики, а складывать их обратно приходится вручную.
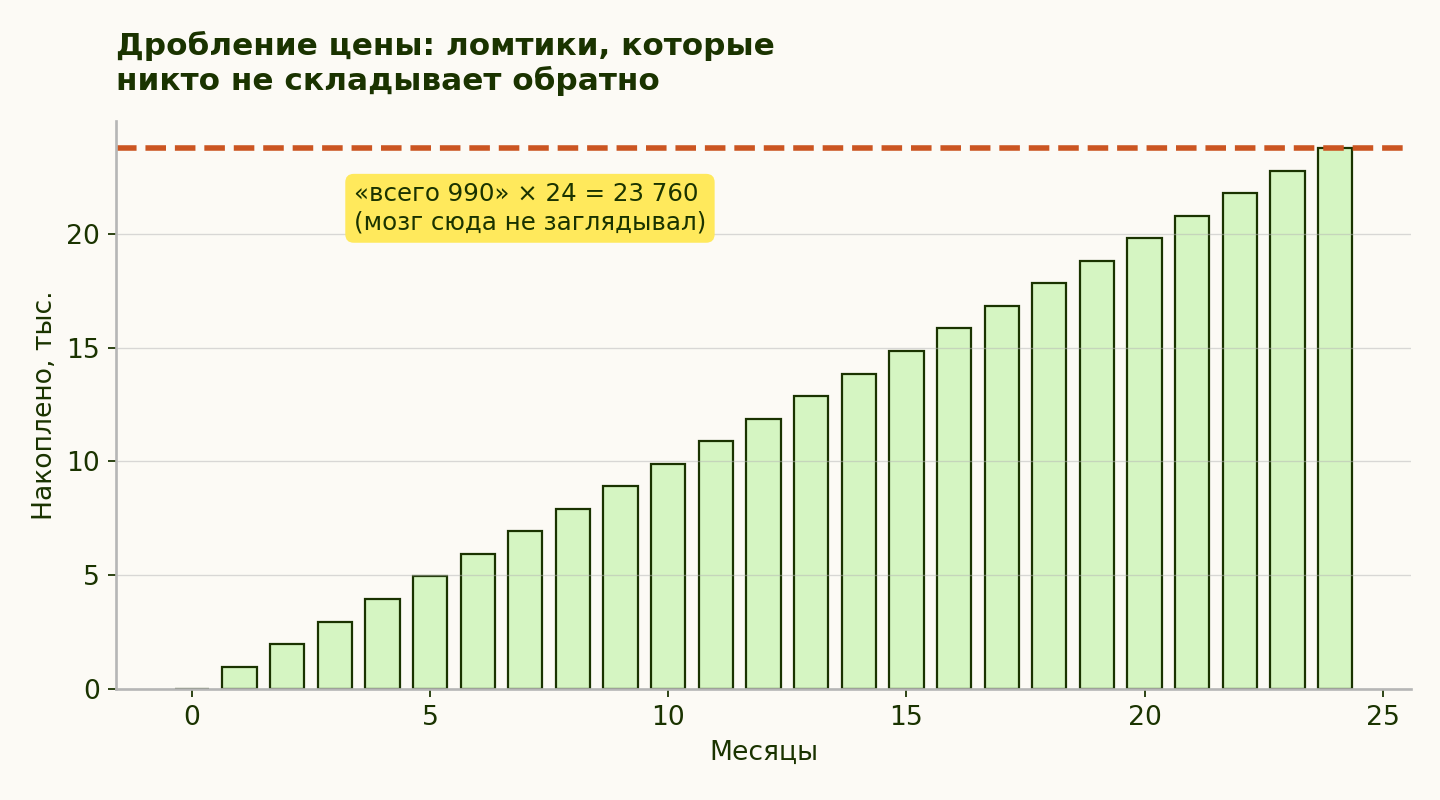
990 × 24 = 23 760; до подписания проверьте комиссии и проценты. Это арифметика иллюстрации; в ней комиссии и проценты не заданы.
Часть 3. План выхода: погашение и профилактика
Долг редко лежит перед человеком одной аккуратной суммой. Он приходит несколькими уведомлениями, письмами и датами, каждая из которых требует внимания отдельно. От этого перечень может казаться длиннее самой арифметики. Здесь полезен не героизм, а свет: собрать всё на одном листе и увидеть, с чем именно предстоит иметь дело.
Оговорка остаётся прежней: это образовательная рамка, а не индивидуальная финансовая консультация — конкретные решения зависят от твоих ставок, сумм и условий.
Шаг 1. Полная опись долга. Можно попробовать сделать её языком фактов из главы 5: каждый кредит, остаток, ставка, минимальный платёж, срок. На одном листе, без слов «кошмар» и «сам виноват». Лист не обещает облегчения; его работа скромнее — не дать одной сумме исчезнуть за другой.
Шаг 2. Стоп новым долгам. Пока старый долг разбирается, стоит проверить входы для нового: сохранённые карты в профилях магазинов, «покупки в один клик», незапланированные решения. Здесь предлагается пауза в 72 часа, а для крупных решений — возможность «переспать дважды». Это правило упражнения, не универсальный срок созревания желания.
Шаг 3. Выбор стратегии погашения. В этой рамке их две:
- Лавина: направлять выплаты сверх минимума сначала на долг с самой высокой ставкой.
- Снежный ком: гасить сначала самый маленький долг.
«Лавина» и «снежный ком» расставляют долги в разном порядке: первая — по ставке, второй — по размеру остатка. Называть это чистым выбором между экономией и устойчивостью привычки нельзя. Если один порядок раньше не удавалось выдержать, можно рассмотреть другой — всё так же с собственными ставками, суммами и условиями перед глазами.
Шаг 4. Профилактика нового долга. Подушку иногда удобно представить как кредит, который человек выдаёт себе сам под ноль процентов. Это образ, не универсальный размер и не обещание защиты: сумма и способ накопления зависят от обстоятельств.
Часть 4. Жить по доходам: сокращение расходов без аскезы
В конце месяца банковская выписка похожа на дневник, который вёл кто-то очень обстоятельный и совсем не литературный. Кофе, лекарство, такси, подписка, ещё одна подписка, покупка, название которой уже ничего не напоминает. Задача главы — не устроить над этим дневником суд и не объявить героическую экономию. Она предлагает перестройку по знакомым принципам курса:
- Инвентаризация трат (глава 5). Один месяц можно просто записывать всё, ничего пока не сокращая. Не оценивать — увидеть. Это наблюдение, а не обещание, что одна запись изменит поведение.
- Разделить траты на три списка: «жизнеобеспечение», «настоящая радость», «статус и анестезия». В рамках упражнения сокращение ищут только в третьем, чтобы не выдавать жизнь за помеху бюджету. Это сознательное использование Привычка психики делить деньги на «карманы» и тратить из них по-разному, хотя деньги одинаковые: премия и зарплата ощущаются разными деньгами, и премия «сгорает» легче.: условные карманы здесь нужны не как финансовая истина, а как способ увидеть назначение траты.
- Правило «достаточно» для расходов (глава 6). У каждой категории появляется своё число «мне хватает». Не минимум выживания, а честная достаточность. Жить по доходам в этой рамке — значит сверяться со своими числами, а не с чужими витринами, где планка умеет уезжать сразу после покупки.
- Автоматизация вместо ежедневного решения. Автоперевод в день дохода — один из способов откладывать регулярно. Если откладывать только остаток, в некоторые месяцы его может не быть; это риск порядка операций, а не сравнительно доказанное поражение стратегии. Здесь автоматизация всего лишь переносит решение на момент, когда деньги ещё не успели получить десять других назначений.
- Аудит подписок и «мелочей». Для ежемесячной подписки можно умножить платёж на 12, чтобы увидеть годовую сумму. Это арифметическое сравнение, а не обещание изменить оценку покупки. Иногда сумма останется приемлемой — и тогда подписка честно возвращается в свой список.
- Проверка статусной траты одним вопросом. Старое «встречают по одёжке» не исчезло, но сегодня впечатление соседствует с работами, отзывами, репутацией и тем, что человек действительно умеет. Поэтому вопрос к статусной трате звучит так: она покупает мне доступ, которого иначе не будет, — или ощущение доступа? Первое иногда стоит денег. Второе может потребовать следующего подтверждения уже в новом сезоне. Вопрос не знает ответа заранее; именно поэтому он полезнее готового запрета.
Отдельной строкой в третьем списке может оказаться внешность. Как для неё производится дефект и почему счёт не закрывается одной покупкой, разобрано на странице «Красота и внешность». Здесь достаточно заметить саму строку — без стыда и без требования немедленно её вычеркнуть.
Часть 5. Быстрые деньги: две истории с одинаковым концом
У экономической части есть отдельный этаж, куда ведёт лестница без нумерации. На предыдущих четырёх нужно было считать, ждать, смотреть договор и записывать расходы. Здесь обещают сократить сам путь. Не товар, а монтаж: скучные годы вырезаны, остаётся кадр с графиком вверх или ключом от собственного офиса.
Разберём две популярные версии. Они устроены по-разному и не обязаны заканчиваться одинаково для каждого человека. Но в их рекламном изложении есть общий риск: руль незаметно переходит к чужой истории успеха.
История первая: криптовалюты. Биткоин задумывался как расчётная система без посредников — техническая критика финансовых институтов, которым предлагалось перестать быть обязательными. Идея интересная и вполне в духе курса: усомниться в том, что подано как безальтернативное. Затем массовое употребление криптовалют во многом сместилось от «расчётов без банков» к «купить дешевле, продать дороже», и разговор о них сегодня часто ведётся курсом к доллару, а не удобством платежа. То, что начиналось как способ обойти менял, стало в том числе новым видом менял — только вместо будки у метро приложение с графиком.
Для этой главы важна не судьба технологии, а оптика спекулятивной истории. На экране короткий цикл и яркая обратная связь; в ленте — те, кому есть что показать, а молчание неудачи трудно отличить от отсутствия неудачи. Это та самая ошибка выжившего из главы 2, теперь с зелёной свечой на графике.
Криптоуспех может переописывать удачу как компетентность. В удачной истории момент входа легко исчезает из монтажа, а на его месте появляются ум, дисциплина и «насмотренность». Это авторская линза, не способ оценить конкретного инвестора. Она нужна для одного: не принимать исход с большой долей случайности за табель личности — ни чужой, ни своей. Раз он смог, а я нет, значит, со мной что-то не так: знакомая подмена из раздела «Справедливости нет» уже примеряет новый пиджак.
История вторая: собственный бизнес. На рекламной странице «открой своё дело» часто означает всё сразу: свободу вместо начальника, доход без потолка, жизнь по своему расписанию. Первое иногда бывает правдой. Остальное зависит от множества условий и не гарантировано. По данным Бюро статистики труда США, до пятого года доживает меньше половины новых предприятий, а в отдельных отраслях — заметно меньше. Это статистика конкретной системы учёта, не прогноз судьбы отдельного дела и не аргумент против предпринимательства.
Своё дело можно рассматривать как обмен одного набора рисков на другой, а не их отмену. В понедельник можно действительно не идти к начальнику; зато во вторник появляются выручка, зарплаты, обязательства и месяц, в котором касса почему-то не читала рекламный текст про свободу. Это авторская рамка, помогающая вернуть вырезанные кадры, а не универсальное описание бизнеса.
Полезно также заметить, кто рассказывает о предпринимательстве как об образе жизни. Иногда громче звучит тот, кто продаёт обучение делу, а не само дело. Это наблюдение, не измеренная доля рынка, поэтому фильтр «человек ошибающийся» из главы 2 предлагает проверить его вопросами: на чём человек зарабатывает — на деле или на обучении делу? Может ли он назвать собственный провал конкретно, с суммой и сроком?
Рядом есть и другие заинтересованные стороны: кредит на открытие, оборудование или кассовый разрыв, овердрафт. Кредитование малого бизнеса — отдельный банковский продукт; из этого нельзя вывести ни злой умысел, ни судьбу конкретного заёмщика. Вывод скромнее и уже знаком по всему курсу: посмотри, кто говорит и что продаёт, а условия прочитай до подписи, не после.
И общий знаменатель обеих историй. Быстрые деньги часто показывают не просто как деньги, а как выход из недостаточности: заработаю — и вопрос «достаточен ли я» наконец закроется. Но у «лучше» нет числа, мы разбирали это в главе 6. Сумма на счёте может решить множество материальных задач; превращение её в ощущение «мне хватает» не происходит автоматически. Этому ощущению нужны свои числа и свои средства — те, что появились в главах 5–8.
Часть 6. Работа и призвание: карьера как сдвигающаяся планка
В девять утра человек открывает рабочий чат и видит три сообщения: задачу, поздравление коллеге с повышением и чужой пост о том, как важно не застаиваться. Задача ему знакома, сделает он её хорошо. Но поздравление и пост уже успели превратить знакомое умение в подозрение: не слишком ли долго я на одном месте? Деньги приходят с работы, а работа продаётся отдельно — иногда тому же человеку, который уже её делает.
«Найди дело жизни». Обещание звучит освобождающе, пока не превращается в планку: если единственное настоящее дело ещё не найдено, нынешнее будто бы заранее не то. У этого поиска, как и у «лучшей версии», нет ясного критерия завершения. Нашедшему призвание остаётся убедиться, что оно настоящее, достаточно большое и всё ещё выглядит призванием в понедельник утром.
Есть менее кинематографичная возможность: интерес иногда вырастает из умения и из того, что начинает получаться, а не обязательно предшествует им. Работа может стать своей по мере освоения. Это не значит, что менять занятие бессмысленно; лишь то, что ожидание озарения не является обязательным условием перемены или продолжения.
Карьерная лестница как сдвигающаяся планка. Знакомая по главе 2 механика: закрытая ступень ещё не успела стать полом, а над ней уже открывается следующая. Здесь планку может двигать отраслевая норма, должность коллеги или знакомая витрина профессионального успеха, поэтому движение выглядит объективным. Проверка остаётся прежней: «выше» — это сколько и к какому сроку? Если у ответа нет числа и времени, перед нами не цель, а направление, по которому можно идти бесконечно. Само направление может быть выбрано; просто его не стоит выдавать за финиш.
Личный бренд. На последнем этаже недостаточно работать — нужно ещё показывать, что работаешь. Ремесло получает внешний аудит: посты, охваты, отчёты о том, что обычно происходило без зрителей. Заметность и качество работы — разные величины; сравнивать собственное закулисье с чужой профессиональной витриной всё так же трудно, как в части I. Обычная жизнь тем временем остаётся за кадром и терпеливо ждёт, когда закончится презентация труда.
Что этому противопоставить — уже есть в курсе. «Достаточно» из главы 6 можно приложить к работе так же, как к деньгам: назвать доход, часы и объём признания, которого хватает, а затем проверить, не пройдена ли точка. Право на плато из главы 7 возвращает другое описание одного и того же дня: стабильно делать работу хорошо годами можно назвать не застоем, а владением. Оно просто хуже помещается в пост о прорыве.
И здесь пригодится вопрос «кто это говорит и что продаёт». У призыва «расти или уходи» может быть заинтересованная сторона; иногда это действительно сам человек, иногда — нет. Готового ответа курс не выдаёт, потому что тогда чужой голос просто сменил бы диктора.
Честная черта. Раздел не советует ни отказываться от роста, ни оставаться, ни менять работу. Он предлагает отделить рост, который выбран, от роста, которого ждут другие, — и не путать усталость от второго с неспособностью к первому.
Дополнение к практике недели:
- Своё «достаточно» для работы. Если хочется проверить планку, назови три числа: доход, часы и объём признания, которого хватает. Возможно, какая-то точка уже пройдена; возможно, нет — здесь важно увидеть ответ, а не получить правильный.
- Аудит источника «надо расти». Ближайшее «пора двигаться дальше» можно разобрать по схеме: кто это сказал и что он с этого получает?
- Список владений на работе. Запиши три вещи, которые ты делаешь стабильно хорошо годами. Фразу «да это все умеют» пока оставь за полями: она тоже часть материала для наблюдения.
Работа, власть и корпоративная семья
У работы есть договор, зарплата и должностная инструкция. А ещё — второй, невидимый договор, который нигде не подписывали. В нём нужно быть вовлечённым, отвечать вечером, любить продукт, не подводить «семью» и переживать успех компании как личный. Зарплата остаётся экономическим обменом, но отказ от лишнего легко превращается в нравственный проступок.
Слово «семья» в офисе не обязательно манипуляция. Люди действительно сближаются, проводят рядом годы, помогают друг другу и иногда становятся друзьями. Но семья и организация принимают разные решения. Компания может сократить хорошего человека, закрыть отдел или заменить руководителя — не из предательства, а потому что устроена как организация. Метафора становится опасной, когда близость требуется от сотрудника, а расчёт разрешён только работодателю.
Лояльность тогда работает в одну сторону. Человеку неловко искать другую работу «за спиной», хотя компания регулярно сравнивает поставщиков, кандидатов и бюджеты. Просьба о повышении звучит почти как неблагодарность: тебя ведь ценят, доверяют, взяли в важный проект. Деньги обсуждать стыдно именно там, где деньги определяют условия отношений.
Власть предпочитает современный словарь. Начальник становится лидером, распоряжение — синхронизацией, сокращение — оптимизацией, перегрузка — зоной роста. Горизонтальная культура может делать общение человечнее, но не отменяет того, кто распределяет зарплату, оценки и увольнения. Фраза «мы здесь все равны» особенно нуждается в проверке у двери, которую не все могут закрыть за руководителем.
Здесь работает существующий порядок кажется естественным и заслуженным уже потому, что он существует. Если успешные поднялись, значит, они больше старались; если кто-то выгорел, значит, не выстроил границы. Устройство работы исчезает, а на его месте остаются характеры отдельных людей. Это знакомая ошибка атрибуции, только с пропускной системой и корпоративной почтой.
Команда добавляет стремление сохранить согласие снижает готовность высказывать сомнения и рассматривать альтернативы. На встрече все понимают, что срок нереален, но каждый видит спокойные лица остальных. Первый вопрос кажется нелояльностью, и тишина становится доказательством общего согласия. Потом аврал объясняют неожиданной сложностью — той самой, которую по отдельности ожидали почти все.
Переработка может быть необходима: авария, запуск, сезон, редкая возможность. Граница проходит не по часам, а по договорённости. Это исключение с компенсацией и концом или постоянный налог на репутацию? Можно отказаться без наказания? Кто получает выгоду и кто оплачивает восстановление? Добровольность, которую опасно проверить, мало отличается от обязанности.
Синдром самозванца полезен как название переживания: человек боится, что не заслуживает места и скоро будет разоблачён. Но это не универсальное объяснение рабочего дискомфорта. Иногда новичку действительно не дали введения в работу, критерии меняются, руководитель обесценивает, а требования противоречат друг другу. Называть всякое сомнение внутренней проблемой — значит снова ремонтировать человека вместо условий.
Особенно крепко должность держится, когда становится ответом на вопрос «кто я». Потеря работы тогда угрожает не только доходу, но и имени. уже имеющийся статус переживается как собственность, расставание с которой тяжелее возможной выгоды другого пути удерживает не только в плохой компании, но и в хорошей роли, из которой человек вырос.
Работа может быть призванием, ремеслом, служением, сценой мастерства и важной частью личности. Она также может быть честным обменом времени и умения на деньги. Второй вариант не ниже первого. Смысл, найденный в работе, ценен; смысл, обязательный по корпоративной политике, превращается в неоплачиваемую функцию должности.
Дополнение к практике недели:
- Два договора. Разделить лист на «прямо согласовано» и «делаю ради негласного одобрения». Записать часы, доступность, эмоциональную поддержку, обучение новичков и срочные задачи. Второй столбец не обязательно отменять — сначала увидеть его цену.
- Вернуть обязанность из морали в переговоры. Выбрать один пункт из второго столбца и сформулировать не отказ, а условия: срок, приоритет, компенсацию или задачу, которую придётся снять.
- Проверка корпоративной семьи. Назвать одно право, которое метафора семьи предлагает сотруднику, и одну обязанность, которую организация берёт на себя в ответ. Если находятся только обязанности работника, перед нами не родство, а рекламный жанр.
Эффект невозвратных затрат: почему трудно выйти из плохого
Есть счета, которые продолжают лежать на столе после оплаты. «Я столько уже вложил», — говорит человек о подписке, проекте, работе или отношениях, и прошлое получает право голоса на заседании о будущем. Это ловушка невозвратных затрат — узнаваемая, будничная и не ограниченная деньгами.
Суть. Уже потраченное — деньги, годы, силы — не возвращается ни при каком из нынешних решений. Вопрос о продолжении поэтому смотрит вперёд: стоило бы выбирать это сейчас, если бы вся предыстория не лежала рядом тяжёлой папкой? И всё же чем больше вложено, тем труднее выйти. Эффект описан в психологии решений, в том числе в классических экспериментах Аркеса и Блумера 1985 года, и связывается с нежеланием выглядеть — прежде всего в собственных глазах — человеком, потратившим всё это зря.
Здесь обязательна оговорка курса: часть классических сценариев в новых работах воспроизводится хуже, чем хотелось бы. Поэтому эффект стоит считать узнаваемой закономерностью, а не законом природы и тем более не диагнозом любого продолжения.
Под ним лежит более общая асимметрия — Потеря переживается заметнее, чем выигрыш того же размера. Величина асимметрии в исследованиях обсуждается и не одинакова во всех задачах, но направление устойчиво.. Признать потраченное потерянным может ощущаться дороже, чем оставить всё как есть. Выход требует отдельного действия; продолжение иногда маскируется под отсутствие решения.
Как он звучит изнутри. «Я столько в это вложил», «поздно бросать», «сейчас выйти — значит признать, что три года псу под хвост». У этих фраз примечательная грамматика: ни в одной нет будущего. Все они рассказывают о прошлом, хотя решение принимается о следующем дне.
Рабочий вопрос — один. Если бы я оказался в этой точке сегодня, без предыстории, выбрал бы я это сейчас? Ответ не обязывает немедленно уходить. У продолжения бывают свои причины: мне дорого это дело, нравится процесс, впереди виден результат. Вопрос лишь не позволяет фразе «жалко потраченного» притвориться единственным доводом. Потраченное уже потрачено; новый вклад требует новой причины.
Самая будничная версия встречается, например, в косметологии: курс из десяти процедур оплачен заранее, результат обещан к концу, и на третьей процедуре прошлый платёж уже сидит в кресле рядом. Такая форма продажи может встроить невозвратную затрату в само решение. Это разобрано в «Красоте и внешности».
Есть у эффекта и версия без ценника. Ей отведена глава в финале — амнистия. Там речь о годах, за которые человек продолжает выставлять себе счёт, словно прошлое всё ещё можно погасить безупречно рассчитанной нынешней виной.
Почему это ценно
Ценность главы — в двойном движении. Сначала она отделяет самооценку от кошелька: трудность с квартирой рассматривается вместе с условиями страны и периода, а долг — вместе со ставкой, формулой платежа и договором. Ни один из этих инструментов не выдаёт моральную характеристику владельцу.
Затем в кадр возвращается управление, но без обещания полного контроля. У долга может появиться опись, у платежей — порядок, у расходов — свои числа. Иногда тревога после этого никуда не уходит; таблица и не обязана лечить тревогу. Её скромная работа — показать факты там, где раньше было несколько разрозненных уведомлений.
И отдельно — про «плакать лучше в мерседесе». Поговорка честная ровно наполовину, и потому живучая. Деньги действительно снимают целый класс страданий: помогают оплатить лечение, аренду, долг, безопасность, дают выбор и время. Это не мелочь, и курс нигде не предлагает от денег отказаться. Но вторую половину пословица проглатывает: переживание не обязано становиться легче пропорционально цене салона. Тревога в три часа ночи, потеря близкого, ощущение бессмысленности вторника или стыд за прожитое происходят не в машине, даже если человек в этот момент сидит именно там.
Второй пункт этого перечня разобран в «Горе» — в том числе индустрия, которая продаёт утрату по прейскуранту, составленному в расчёте на сутки без сравнения цен.
Практический вывод здесь не «деньги не важны», а точнее: деньги хорошо решают то, что решается деньгами, и не гарантируют решения того, что к покупке не сводится. Путаница между двумя списками может стоить дорого в прямом смысле: покупка совершена, а исходное переживание остаётся и требует следующего ответа.
Различение можно попробовать сделать до оплаты. Если понятно, какую конкретную материальную задачу чинит покупка, перед нами первый список. Если покупка выбирается по одному ощущению «должно помочь», возможно, стоит ненадолго вернуть руль и вспомнить другие средства из глав 5–8. Это пауза для наблюдения, не запрет покупать.
Деньги и счастье: что честно говорят данные
Финальный вопрос экономической части возникает обычно не в момент большой покупки, а после неё. Чек уже убран, вещь стоит дома, и внутри остаётся неловкая тишина: а сколько счастья вообще покупается за деньги? По этому поводу любят два лозунга — «всё» и «ничего». Данные интереснее обоих и заметно хуже помещаются на открытку.
Что известно достоверно. Недостаток дохода для еды, жилья, лечения и безопасности связан с более низким благополучием. Речь именно о связи, а не о том, что бедность у всех и всегда всё разрушает. Связь дохода с благополучием в среднем положительная и часто нелинейная, но единого порога «базовые потребности закрыты — связь резко ослабла» нет. Дополнительный доход нередко имеет убывающую связь с благополучием, хотя обещать, что «каждый следующий миллион радует меньше», данные не позволяют. Планка здесь тоже движется, но статистика не выдаёт ей универсального адреса.
В объединённой регрессионной модели «Всемирного доклада о счастье» (World Happiness Report) за 2005–2025 годы логарифм ВВП на душу населения положительно связан с оценкой жизни по лестнице Кантрила: коэффициент 0,297 (стандартная ошибка 0,067), 155 стран и 2 365 наблюдений «страна — год», с учётом других переменных. Это статистическая связь, а не причинный эффект.
Доход в докладе остаётся положительно связан с оценкой жизни; модель не задаёт отдельную малую долю для «обеспеченного мира». Наряду с логарифмом ВВП она учитывает социальную поддержку, ожидаемую продолжительность здоровой жизни, свободу выбора, щедрость и восприятие коррупции. Коэффициенты показывают статистические связи и не позволяют причинно распределить «оставшуюся разницу». Таблица умеет сопоставлять величины; биографию отдельного человека она не рассказывает.
Самое интересное — страны-исключения. В объединённой модели доклада коэффициент для Латинской Америки и Карибского бассейна составляет +0,50 (t = 5,2) после учёта шести переменных. Это региональное остаточное отклонение модели, а не устойчивый причинный «избыток счастья». В докладе за 2026 год Коста-Рика занимает 4-е место по оценке жизни, Мексика — 12-е.
Доклад обсуждает социальные связи как возможную интерпретацию регионального остатка; это не причинное объяснение и не подтверждение роли «свободного выражения эмоций». Высокая строка в рейтинге сообщает, где оказалась страна, но не превращается сама по себе в инструкцию, как там живут люди.
Можно, однако, взять отсюда личный вопрос, не выдавая его за объяснение статистики: не мешает ли завышенное ожидание заметить обычный хороший день? День, в котором ничего не улучшилось, зато кто-то задержался за столом после ужина, разговор не оборвался и жизнь на несколько минут перестала готовиться к самой себе.
В коста-риканском употреблении выражение pura vida буквально значит «чистая жизнь»; оно служит приветствием, прощанием и возгласом благодарности или удовлетворения, а официальный туристический сайт описывает его и как образ жизни. Перевести можно и так: версия Pure, только по-испански и всей страной. Это языковая деталь, не разгадка коэффициента.
Что из этого следует — и что не следует. Не следует: «бедность — это хорошо» и «переезжай в тропики» — счастье не перевозят в ручной клади вместе с широтой. Доход положительно связан с субъективным благополучием, нередко нелинейно; универсального порога, после которого деньги перестают что-либо значить, в данных нет.
Высокие позиции отдельных стран — наблюдение, из которого можно взять гипотезу, но не вывод о причинах. Крепкие социальные связи и доход оба связаны с удовлетворённостью жизнью; турнира между ними никто не устраивал. У двух отделов обычной жизни разные товары, и кассовый аппарат одного не обязан принимать переживания другого.
Дополнение к практике недели:
- Аудит двух отделов. Если хочется, прикинь, сколько ресурса — времени, денег, сил — за последний месяц ушло в «отдел счёта» (заработать, сэкономить, поддержать статус), а сколько — в «отдел связей» (люди, здоровье, своё время). Пропорцию не нужно осуждать или исправлять на месте; достаточно впервые увидеть её целиком.
- Одна закупка в правильном отделе. На неделе можно сознательно отдать немного времени или денег связи: обеду с родителями, вечеру с другом, звонку без повода. Данные не позволяют назвать это самой доходной инвестицией для любого человека. Здесь важен не обещанный эффект, а сам факт выбора.
Практика недели
- Опись долга и трат можно собрать на одном листе языком фактов из главы 5. Задача листа — показать состав, не поставить оценку человеку, который его заполняет.
- Три списка расходов — разнести траты по «жизнеобеспечению / радости / статусу и анестезии» и искать возможное вычёркивание только в третьем. Если вычёркивать нечего, это тоже результат наблюдения.
- Правило 72 часов на одну неделю можно применить к незапланированным покупкам и записать, сколько желаний не дожило до третьего дня. Никакой правильной смертности желаний здесь нет; правило лишь вставляет между витриной и оплатой немного времени.
- Один автоперевод можно настроить на день дохода, если такой способ подходит твоим условиям. Сумма может быть любой: упражнение проверяет порядок «сначала отложить выбранное, потом распределить остальное», а не обещает финансовый результат.